
▲这是灵兽第1903篇原创文章
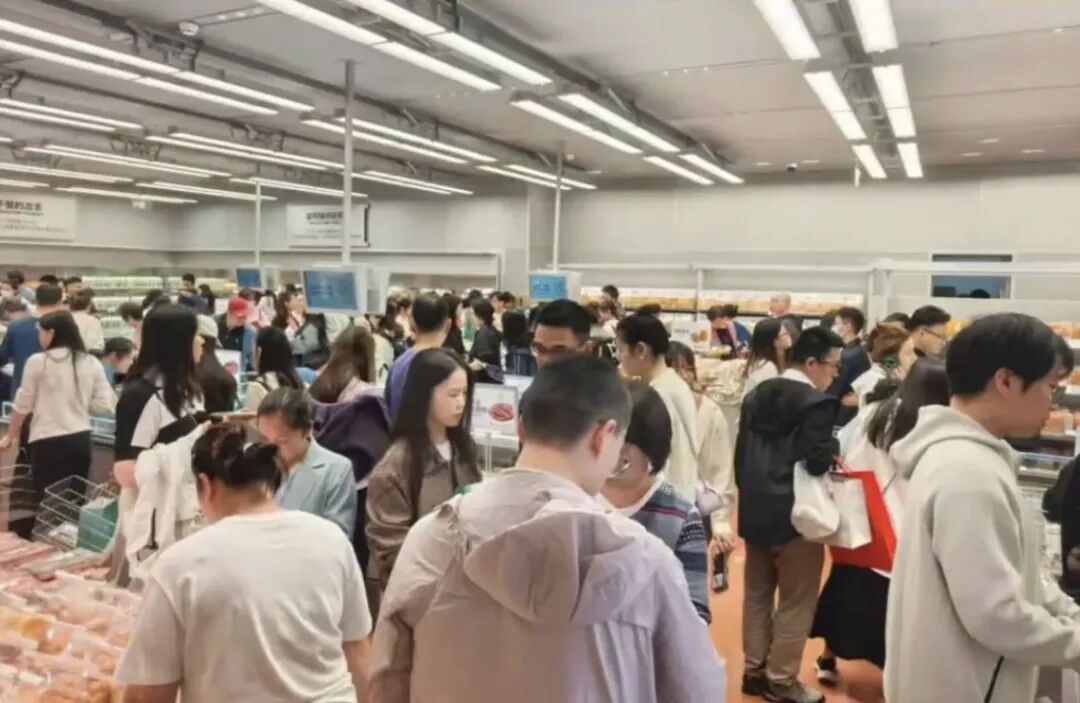
排队的顾客多,证明了新鲜零食的吸引力,但真正的考验才刚刚开始。
作者/楚勿留香
ID/lingshouke
1
割裂的新鲜零食赛道
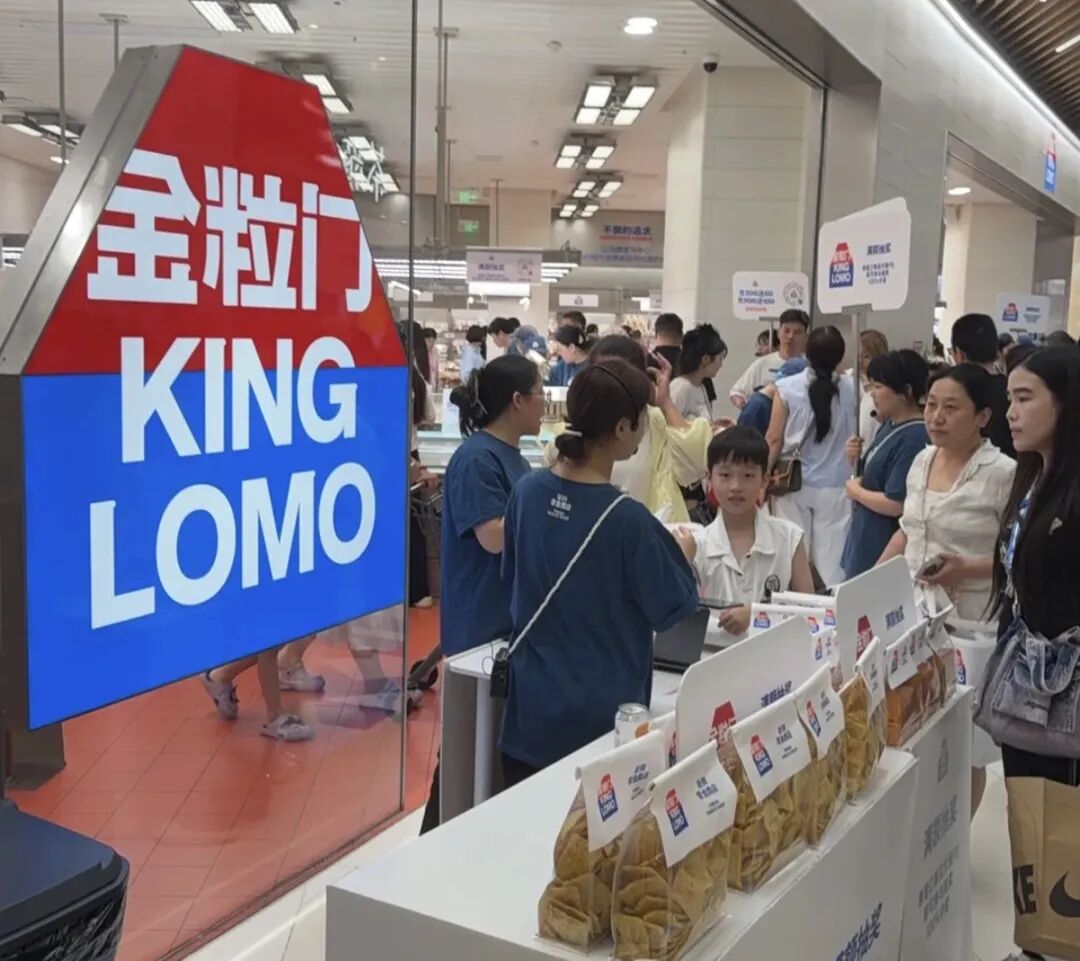
上海闵行万象城B1层,金粒门400平方米的店里被人群挤得满满当当,门口还有不断排队的人群。
这是10月15日,金粒门在上海的第一家门店开业时的盛况。10天后,10月25日晚,上海万象城发布公告,称该店因客流较大暂停营业,恢复时间另行通知。

而在三个多月前的7月10日,几多全主动暂时关闭了城市合伙人招募报名通道。这家门店数超过200家的新鲜零食品牌,给出的官方解释是,为保障全国布局规划有序落地,需要完成现有意向合伙人的资质审核与区域统筹工作。
也有媒体报道称,客服也提到加盟申请较多,门店设计团队图纸产能饱和。但业内的另一个说法是,供应链跟不上了。
虽然这是两种发展路子,但这恰恰是2026年新鲜零食赛道最真实的写照。不同企业在不同发展阶段,会有不同的战略、战术选择。
业内更关心的则是资本的态度。

9月到10月,金粒门运营主体接连完成了两笔股权融资,KK集团创始人吴悦宁和运营主体合计拿了10%股份,不二资本关联主体拿了3.5%。
在某种程度上说,这是新鲜零食赛道诞生以来,第一笔真正落地的外部产业资本。但如果你把目光从金粒门身上移开,会发现一个尴尬的事实,其他品牌的A轮融资并没有一家正式地官宣落地。
中泰证券今年6月份发布的一份报告显示,仅2025年一年,赛道里的融资就有20多笔,总金额超过了10亿元,不过仔细拆开看结构,大部分都是早期的小额融资,真正算得上A轮级别、由头部机构领投的大额交易,一笔都没有。
2026年8月,深圳商报·读创报道,金粒门、几多全、一栗等头部原生品牌此前均已接洽A轮融资,市场讨论的估值集中在20亿至30亿元区间,但相关交易仍停留在投资意向、尽调等阶段。

换句话说,投资人不是没有来过,而是看过之后,还需要更多证据。
在七货街创始人、董事长张玉海看来,资本对新鲜零食的认可还不够。“产业资本面临的困境,是他们急于下场的原因。但同时也有的资本在徘徊,因为害怕更不确定性的未来。”张玉海对《灵兽》表示。
而KK集团和不二资本确实是开了一个“先河”。不过,不二资本与KK集团存在创始人层面的关联。吴悦宁本人既是KK集团创始人,也是参与创办不二资本的投资人。因此,金粒门在短期内获得连续两笔投资,虽然两次投资是不同主体参与,但更适合被理解为同一产业资本体系的持续加码,而但尚不足以证明新鲜零食赛道已经形成普遍的投资共识。
但这不代表投资没有价值。其实正好相反,KK系资本愿意连续追加投资,说明金粒门的产品、门店还有渠道协同能力比较有吸引力。
当然,一家企业获得投资,与一个行业值得大规模下注,是两回事。
一个赛道,消费者在排队,有的品牌暂停加盟,资本大多还在观望,也折射出新鲜零食赛道的火热与资本谨慎的态度。
过去一年多,新鲜零食从商场负一层的一个新鲜面孔,迅速变成零食行业最热闹的赛道之一。

金粒门、几多全、一栗、蒲妈妈等品牌加速开店,薛记炒货、粒上皇等传统炒货企业开始改造门店,绝味食品、有友食品、来伊份、三只松鼠等企业也陆续加入。
到了2026年下半年,一些传统商超也都开始推出新鲜零食专区或者推出更多新鲜零食商品。
不过,在火热的新鲜零食赛道中,有几个问题始终没有在实践中被充分论证:
一款商品好吃,能不能变成稳定复购?一家店销售额很高,能不能变成长期盈利?一个品牌在长沙跑通了,能不能在北京、上海、深圳照样赚钱?当加盟商排队报名时,总部的供应链、管理和品控能力,是否已经准备好了?

这些问题,才是新鲜零食真正的生死线。
对投资者来说,要提高警惕的其实不是新鲜零食方向本身,而是把一时的热度当成长期的确定性。
此外,要提醒加盟商的是,要权衡利弊后再入场。因为在商业模式未被充分验证时就大笔投入,风险有些大。
2
资本对新鲜零食为什么犹豫?金粒门为什么先拿到了融资?
资本之所以犹豫,是因为新鲜零食目前最容易展示的,是门店开业时的人气、短期销售额和扩张计划。
但实际上,资本最看重的还是真实数据,新鲜零食企业最需要证明的,是跨区域经营后的利润、复购、现金流,还有组织管理能力。
这几项,恰恰不是一场开业活动就能证明的。
但在张玉海看来,资本一直在看新鲜零食赛道,而没有急于下场,主要有三点:一是,数据。销售数据,可开店数据、费用数据,都是根源;二是,目前市场上的新鲜零食店型大多都是抄袭,并不能真正说清楚这个商业的底层逻辑,并很好地付诸实践;三是,行业的未来想象空间可能是“大饼”,没有真正的支撑依据。
金粒门的经营数据确实较为吸引人。公开报道援引华创证券的调研称,金粒门样本门店平均月销售额大概在150万至200万元之间,优质门店能做到400万元,毛利率大概有35%至40%。从这些数字来看,开在优质商圈中的新鲜零食门店,销售规模相当可观。
但需要注意的是,这些数据来自调研样本,并不等于所有门店均能达到相同水平。此外,销售额不是利润,毛利率也不是净利率。
一家门店每个月卖出150万元的商品,背后要扣掉商品成本、损耗、人员工资、租金、装修折旧、总部管理费用等。特别是门店开在购物中心的时候,好看的销售额背后,往往也站着不便宜的租金和装修投入。
对投资人而言,真正重要的不是某家店能不能卖到400万元,而是有多少家店能够持续赚钱;不是开业前三天卖了多少,而是开业半年后销售额还剩多少;不是总部能不能把门店开出去,而是新开门店能不能在合理时间内实现经营上的自我造血。
金粒门获得融资,是一个积极信号。

为什么选择金粒门?答案可能就在两个数字里,48家直营店,还有控制在4%以下的损耗率。
金粒门在2021年转型进入新鲜零食领域,走出湖南之前,也就是到2026年5月只在湖南和湖北开了十来家店,全部直营,没有加盟。这在讲究快的消费新赛道里,显得有些另类,但正是这样的慢速度,让它把损耗控制得比较好。一种说法是,行业平均损耗率8%到15%,金粒门压到了4%以下。
KK集团看中的,正是这套已经验证过的鲜食供应链能力。KK集团拥有KKV、THE COLORIST、X11等多个零售品牌,截至2026年9月,集团旗下品牌线下门店合计超过1380家。从另一个角度看,其缺的恰恰是高频鲜食这个品类。一个有渠道但缺产品,另一个有产品但缺渠道,这笔交易的逻辑很清楚,几乎一眼就能看明白。

对金粒门来说,也许能受益于KK集团的商业资源和门店运营经验,不但有益于其拓展市场,还能降低一部分开新店的成本。
而对KK集团来说,引入新鲜零食之后,原有的零售场景可能会增加即时消费和体验型的商品。
虽然两家达成合作,但如果把它理解为新鲜零食赛道已经得到资本集体背书,就有些为时过早了。
资本为什么看了这么久,真正落地的投资却不多?回头看新鲜零食融资的变化,会发现资本并不是没有兴趣,而是需要数据来支撑更多的确定性。

金粒门、几多全等头部品牌在2026年就被传出接洽A轮融资的消息,市场上讨论的估值大概在在20亿至30亿元之间。但截至8月,相关交易还没有被官宣正式落地。而金粒门到了9月和10月,才先后迎来涉及KK系资本及不二资本关联主体的股权变动。
从这些消息可以看出,资本一直在关注新鲜零食赛道,但却并不急于大规模投资,主要原因有以下几个:
第一,单店模型还需要更长时间验证。
新鲜零食门店刚开业时,人气和销售额都比较高,但要形成长期稳定的复购,还需要时间观察。也就是说,顾客愿不愿意一直做回头客,才是衡量生意好坏的关键。
消费者第一次进店的理由可能多种多样,比如因为好奇、图个新鲜、现场试吃或社交平台被种草等;但还愿意第二次、第三次进店,才更多取决于产品的口味、价格、商品更新频率和日常的消费需求。

资本希望看到的是不同月份的销售变化、同店增长、复购率、损耗率和现金流,而不是几家明星门店的开业数据。
第二,重运营业态不一定适合高速加盟。
新鲜零食同时包含食品生产、短保管理、冷链配送和终端零售。门店越多,总部越需要投入人员、培训、督导和品控资源。
如果门店数量增长很快的话,总部管理能力没根上,那么规模反而可能成为一种负担。
第三,估值与经营确定性之间仍有距离。
营收、利润、现金流还有扩张能力等指标,是撑起20亿至30亿元估值的底子,而对于那些仍在验证区域经营模式的公司来说,就算以后增长空间再大,也不能完全替代当下的经营确定性,关键还是要真实的经营数据。

除此之外,对于新鲜零食的“定义”还没有统一。保质期多长才算新鲜、做到什么程度算现制,现在还没有统一的说法。一个连“新鲜”都还没有定义的赛道,已经挤进了几十个品牌。
有消费者的评论说得很直接,“去这些店里看看,真正0添加的整个店有多少,大多数还是60天90天保质期,只是换个包装重新上线。
第一财经2026年10月25日的相关报道提到,其调查所涉及的新鲜零食门店中, 7天内短保产品占比大多只有三成到四成,不少所谓现制其实是半成品解冻后加工的,真正赚钱的还是坚果、肉脯这类中长保高毛利产品。
资本看到了新鲜零食门店开业时的排队盛况,也看到了暂停加盟的事实,更看到了把长保产品换个包装就敢说自己是“新鲜零食”的品牌。但在答案还没搞清楚之前,观望可能是最稳妥的选择。
3
五个绕不过去的坎
新鲜零食门店要想活下去,得先迈过以下几道坎。
第一道坎:损耗,这是新鲜零食的命门。
短保意味着高周转压力,一天卖不掉就是纯损耗。行业平均损耗率8%到15%,而传统包装零食只有1%到3%。金粒门能把损耗控制在4%以下,靠的是全直营模式下的数据驱动补货,还有做到极致的每日配送,但大多数品牌做不到这样,但这是“自己汇报的口径”,且“在几百家店里能不能稳定模仿出同样结果,是另外一回事”。

蒲妈妈创始人郑政焕此前坦言,早期做街边店时,客流不稳定,短保商品很容易报损。
第二道坎:跨区域卖新鲜零食,其供应链能覆盖的范围其实很有限。
卤味的保质期是7天,烘焙类产品则需要每天配送,门店密度如果不够高的话,每天的配送成本可能大幅侵蚀利润,这也是为什么金粒门和几多全前期都选择在华中密集开店,形成区域规模后才向外辐射。
几多全的策略是“工厂建到哪里,门店才开到哪里”,在广州、重庆、南京布局工厂及区域仓。金粒门以常州、东莞工厂支撑华东、华南市场。不过,即便如此,跨区域扩张有仍有很多困难。

第三道坎:食品安全。
并不是所有的新鲜零食品牌都有自己的工厂,因此食品安全是重中之重。一旦一个主打新鲜干净的品牌,在食品安全上出了问题就是致命的。门店的明档你能管得住,可代工厂的车间就很难管了。
第四道坎:门店模型。
有投资人提到,头部品牌在100到500平方米、几十到上百个SKU之间交叉试错,折叠出多种模型,品牌方自己都没找到手感。
面积越大,模型越重,回本越难。而新鲜零食的选址又高度依赖高流量商场,月租金必须控制在销售额5%以内才算健康,商场却只把它当“流量店”看,很难给主力店的位置和条件。
第五道坎:规模天花板。
国海证券基于购物中心体量测算,全国新鲜零食门店容量超过4000家,对应市场规模超过1300亿元。不过,这属于基于特定假设的行业空间测算,并不等于当前市场能够立即容纳相同数量的盈利门店。实际容量还取决于选址重叠、客流、门店面积、品牌竞争及单店盈利能力。

对比一下:鸣鸣很忙的门店数是2.2万家,新鲜零食主要靠高客流的商圈来支撑,下沉市场基本覆盖不到。
中金公司预测这个市场有500亿到1000亿的空间。
实际上,新鲜零食很依赖人流量大的商圈,很难开到县城去,总门店上限仅数千家。一个4000家店容量的赛道,挤进了几十个品牌、近2000家门店,而且还在加速开店。供给端太挤了,已经超过了需求端能承受的范围。
但在张玉海看来,新鲜零食当下最核心的困境是持续经营问题,用多品类集合去抢占几个单一业态的客户,“这样的商业模式能否持久,还需要时间验证,而经营模式则是最重要的问题。”
4
做好新鲜零食,没有捷径
重点是,回到商品本身,业态创新不要被当成产品创新。
从某种程度上说,新鲜零食并没有创造全新的零食品类,它只是把卤味、烘焙、果干、茶饮这些原本分散在不同渠道的商品,重新组合进一个门店里,用“短保”、“现制”的话术重新包装了一遍。
这是渠道和体验的创新,不是产品的创新,而消费者最终会为什么买单?是好吃、是品质稳定、是价格合理,不是红蓝配色的LOGO,不是工业风的货架,更不是“0添加”三个字。
对于想入局的加盟者,有几件事需要想清楚。金粒门至今坚持全直营,不是不想快,是快不了。直营模式下,总部和门店的利益是一致的,损耗控制的动力是自发的。

加盟模式下,总部赚的是供应链的钱,门店亏的是自己的钱。这个结构性矛盾,在短保业态里会被放大到极致。
对于行业本身,最值得警惕的不是竞争,而是用“新鲜”的名义收割对“新鲜”有期待的消费者。当越来越多的人发现,所谓的新鲜零食店里,六成以上是换了个包装的长保产品,所谓的现制不过是半成品解冻,信任的崩塌会比排队的速度更快。
金粒门今年1月发生的食品安全风波,已经敲响了警钟。企业在涉事代工厂问题曝光后发布通报,并宣布设立总额1200万元的专项赔付资金,对涉事批次产品实施“一赔十”补偿。但从另一个角度看,一个以“干净”为核心卖点的品牌,在代工厂的卫生问题上翻了车,丢了的面子却没那么容易捡回来。
新鲜零食试图解了一个真实的消费需求:当量贩零食把“便宜”做成标配之后,消费者为什么还要走进一家线下零食店?
它的回答是:因为我想吃到刚出炉的、有温度的、看得见制作过程的东西,这个需求是真实的。
这也恰恰和七货街所定义的新鲜零食概念相契合,即健康和品质。“七货街对新鲜零食的理解是更健康安全的食品,过去七货街十年坚守品质,只卖给家人放心吃的食品,做大牌低价,优质低价,都是强调质价比。”张玉海强调,“现在,七货街转战新鲜零食,用好原料加现制、短保来定义品质,始终没有离开品质。”
也正是这种坚持,让七货街收获了一批忠实的拥趸者,也取得了不错的成绩。
不过一个真实需求,不代表就是一个大风口,做新鲜零食,运营起来难度不小,损耗压力也大,供应链能覆盖的范围有限。此外,还有食品安全风险也大,这些都在提醒后面想入局的后来者,得谨慎一点。(灵兽传媒原创作品)